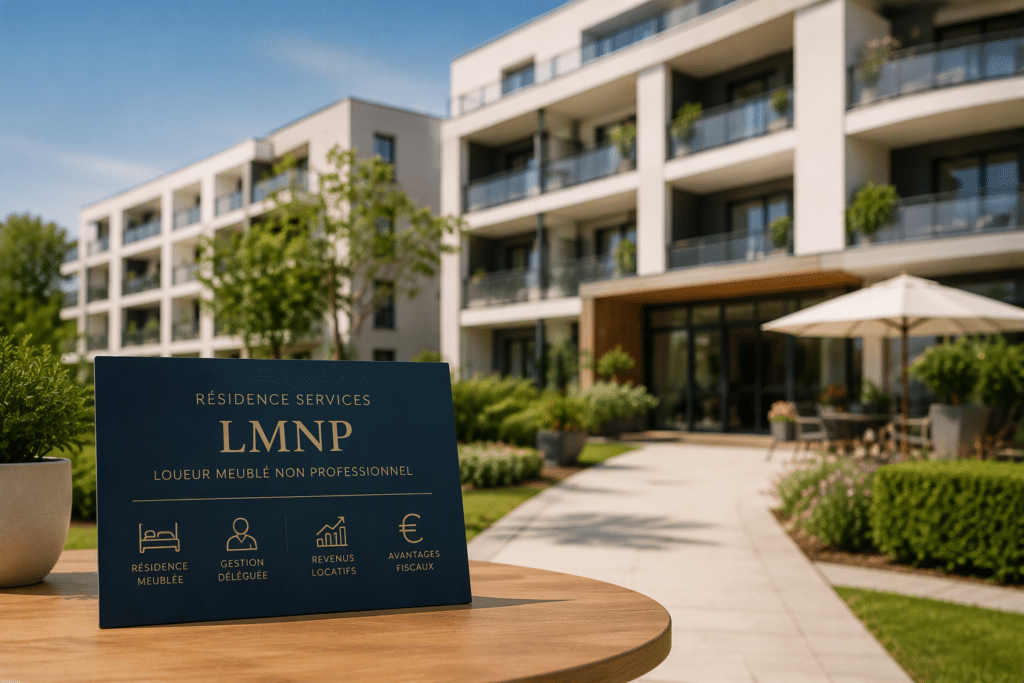
Il regime LMNP (locatore non professionale di immobili ammobiliati) consente di dedurre fiscalmente l’ammortamento dell’immobile, dei lavori effettuati nell’alloggio dato in locazione, nonché dei beni mobili. È proprio questo ammortamento a costituire la principale leva fiscale (oltre alla deduzione degli interessi sui mutui e delle spese di acquisto) e ad aumentare la redditività dell’operazione.
Una prima proposta di riforma, attualmente allo studio, riguarderebbe le modalità di calcolo della plusvalenza in caso di cessione. La plusvalenza derivante dalla cessione di un immobile in regime LMNP viene oggi calcolata come una plusvalenza «privata», ovvero confrontando il prezzo di vendita con il prezzo di acquisto e applicando le detrazioni in base alla durata all’eventuale plusvalenza. Gli ammortamenti precedentemente dedotti dai redditi non vengono reintegrati.
L’amministrazione fiscale intende quindi modificare tale regime e reintegrare nel calcolo della plusvalenza gli ammortamenti precedentemente dedotti! Ora, i complessi residenziali gestiti riuniscono numerosi piccoli locatori comproprietari che hanno concesso in locazione commerciale il proprio immobile a un unico gestore! Questi comproprietari, in realtà, spesso non possono conservare il proprio immobile oltre i 10 o 15 anni. Sono spesso costretti a cederlo, se non nel corso del primo contratto di locazione, almeno dopo un rinnovo spesso deludente.
«Ciò che il proprietario ha risparmiato grazie allo status di LMNP gli verrebbe quindi sottratto quasi interamente al momento della vendita».
In definitiva, qualsiasi immobile LMNP, rivenduto a un prezzo pari solo al suo prezzo originario, o addirittura a un prezzo inferiore, verrebbe tassato come plusvalenza al momento della cessione. Ciò che il proprietario ha risparmiato grazie allo status di LMNP gli verrebbe quindi sottratto quasi interamente al momento della vendita. L’immobile «arredato» rivenduto non presenterebbe così più alcun vantaggio rispetto a un immobile acquistato non arredato e affittato con contratto di locazione semplice. Tale misura ridurrà quindi ulteriormente l’interesse per gli investimenti in residenze gestite. Infatti, gli immobili di questo tipo non acquisiscono valore nel tempo e, soprattutto, probabilmente non lo acquisiranno più in futuro. I prezzi di vendita eccessivi all’inizio dell’attività, seguiti dalle revisioni al ribasso dei canoni di locazione, frequenti in occasione del rinnovo del contratto di locazione, i rischi di rapida obsolescenza degli immobili ad uso intensivo (come ad esempio le residenze per anziani) e soggetti a norme in continua evoluzione, nonché la necessità di lavori importanti, raramente previsti in origine, hanno fatto svanire da alcuni anni le illusioni di plusvalenze «reali» per gli investitori LMNP. In caso di rivendita dopo alcuni anni (un’opzione spesso scelta da coloro che sono rimasti delusi dalle aspettative di plusvalenze), rimaneva almeno il vantaggio fiscale della deduzione degli ammortamenti. Ma non sarebbe più così: se i funzionari di Bercy, infastiditi dagli abusi relativi agli alloggi ammobiliati parigini, modificassero la normativa, gli investitori LMNP, nelle residenze gestite, scoprirebbero ben presto di essere ormai intrappolati in un investimento privo di interesse, in cui perderanno in ogni caso!
«L’orizzonte si fa ancora un po’ più cupo per gli investitori in residenze gestite».
Una seconda linea di riforma riguarda gli affitti in regime micro-BIC (utili industriali e commerciali). Si tratterebbe di ridurre la detrazione forfettaria, attualmente pari al 50%, portandola al 30% qualora i redditi fossero inferiori a 15.000 €. Ad esempio, un locatore che incassa 14.000 € di canone all’anno sarebbe quindi tassato su 9.800 € di redditi BIC anziché su 7.000 €, ovvero un’imposta di 2.940 € anziché 2.100 €, con un’aliquota marginale del 30%. Infine, una variante di questa riforma, anch’essa allo studio, consisterebbe nell’allineare tutti i regimi, sia per gli affitti ammobiliati che per quelli non ammobiliati, creando un’unica detrazione del 40%. Ciò contribuirebbe, ancora una volta, a ridurre l’attrattiva degli affitti ammobiliati
In sintesi, l’orizzonte si fa ancora un po’ più cupo per gli investitori in residenze gestite. Quando il loro gestore, cinico, voleva ridurre l’affitto, fissato in origine a un livello troppo elevato per giustificare un prezzo di vendita eccessivo, evocava allora importanti vantaggi fiscali. Cosa resterà di questi vantaggi tra qualche mese? Chi vorrà acquistare un immobile di questo tipo sul mercato dell’usato e a quale prezzo? Che ne sarà del mercato secondario di questi immobili? Chi potrà, se ben informato, acquistare un immobile nuovo il cui rendimento lordo è limitato a circa il 4%!? Mentre il vantaggio fiscale funge oggi da pretesto per vendere questo tipo di immobili, con un rendimento lordo così basso e accompagnato da rischi non trascurabili: mancato pagamento degli affitti, frequente nelle residenze d’affari o turistiche; rischi di obsolescenza e di risoluzione a termine senza possibilità di riconversione, ad esempio in strutture per anziani (EHPAD); rischio generalizzato di revisione al ribasso degli affitti al momento del rinnovo del contratto di locazione…
Invitiamo gli investitori nel settore delle residenze gestite a riflettere attentamente o addirittura a fuggire senza voltarsi indietro… Poiché un investimento del genere, oggi mediocre, potrebbe presto diventare del tutto privo di interesse. A meno che il Ministero delle Finanze non legga questo articolo o non ascolti coloro che, come noi, difendono tutto l’anno gli investitori nel regime LMNP. Per questi ultimi, la vita non è il «lungo fiume tranquillo» che gli allettanti opuscoli promettono loro, sottolineando la sicurezza dell’investimento!
 Diritto immobiliare
28 Set 2026